Een stedentrip is vier dagen lopen, kijken en goed eten. Je regelt de vlucht, het hotel en een tafeltje voor de eerste avond, en de verzekering schuift naar het laatste weekend. Begrijpelijk, want dat is het saaiste stukje van de hele reis. Het is ook het goedkoopste stukje, en het enige dat een rekening van duizenden euro’s kan voorkomen.
Hieronder staat wat je Nederlandse basisverzekering in het buitenland wél doet, waar hij ophoudt, en welke vier dingen je daarna nog regelt. Reken op een half uur, en dan kun je het de rest van de reis vergeten.
Wat dekt je basisverzekering in het buitenland precies?
Goed nieuws om mee te beginnen: je Nederlandse basisverzekering loopt op vakantie gewoon door. Voor een reis korter dan een jaar blijf je verzekerd onder de Nederlandse wetgeving, schrijft Rijksoverheid.nl. Je bent dus niet onverzekerd zodra je het vliegtuig in stapt.
De grens zit niet in óf je verzekerd bent. Hij zit in hoeveel je terugkrijgt.
Wat betekent het Nederlandse tarief voor jouw rekening?
Je krijgt vergoed wat de behandeling in Nederland zou kosten. De vergoeding is nooit hoger dan het bedrag dat een Nederlandse zorgverlener in rekening mag brengen. Kost dezelfde behandeling op je bestemming meer, dan betaal je het verschil zelf.
Reken het eens door met ronde getallen. Je wordt in Spanje met spoed naar een privékliniek gebracht en de rekening is € 5.000. In Nederland zou diezelfde behandeling € 2.000 kosten. Je basisverzekering vergoedt dan € 2.000 en de resterende € 3.000 is voor jou. Rijksoverheid.nl zegt het in eigen woorden zo: word je in een privékliniek behandeld, dan kan het zijn dat je flink moet bijbetalen, soms wel duizenden euro’s.
Een reisverzekering met dekking voor geneeskundige kosten betaalt dat verschil wel. Daar zit de hele waarde van zo’n polis: niet in of je geholpen wordt, maar in wie de rekening krijgt.
Waar is de Europese zorgverzekeringskaart (EHIC) goed voor?
Ga je binnen Europa op pad, neem dan de Europese zorgverzekeringskaart mee. Daarmee krijg je medisch noodzakelijke zorg die niet kan wachten tot je weer thuis bent. Het praktische voordeel staat niet op de kaart maar merk je aan de balie: op vertoon van de pas is de kans kleiner dat je het geld eerst zelf moet voorschieten.
Drie dingen om te weten:
- De zorg die je met de EHIC krijgt valt gewoon onder je eigen risico. Gratis is het dus niet.
- Heb je nog geen kaart, dan vraag je hem aan bij je zorgverzekeraar. Bij veel verzekeraars staat hij op de achterkant van je zorgpas, maar niet bij allemaal. Draai je pasje even om voordat je vanuit gaat.
- De EHIC verandert niets aan de vergoedingsgrens hierboven. Voor een privékliniek heb je er dus weinig aan.
Nederland heeft daarnaast met een aantal verdragslanden afgesproken dat je daar recht hebt op zorg uit het basispakket van dát land. Bij tijdelijk verblijf geldt dat ook in Australië en Argentinië.
Wat betaalt de basisverzekering zeker niet?
De terugreis. En dat is de duurste post van allemaal.
Soms is een situatie medisch zo ernstig dat je niet op de gewone manier naar huis kunt. Je moet liggend vervoerd worden, soms met een arts of verpleegkundige erbij. Dat heet repatriëring, in de volksmond de gipsvlucht. Zo’n vlucht kost al snel duizenden euro’s.
Rijksoverheid.nl is hier kort over: kosten van repatriëring krijg je alleen vergoed vanuit een reisverzekering of een aanvullende verzekering. De basisverzekering vergoedt ze niet. Dat is geen “meestal niet”, dat is de regel.
Heb je wel een reisverzekering met medische dekking, dan regelt de alarmcentrale dit voor je. Eén telefoontje, en zij zoeken het ziekenhuis, de vlucht en de begeleiding bij elkaar.
Het verschil tussen de twee polissen past in één tabel:
| Situatie | Basisverzekering | Reisverzekering met geneeskundige kosten |
|---|---|---|
| Dokter of ziekenhuis in het buitenland | Tot het Nederlandse tarief | De werkelijke kosten |
| Opname in een privékliniek | Tot het Nederlandse tarief, de rest betaal je zelf | De werkelijke kosten |
| Repatriëring, de gipsvlucht | Geen vergoeding | Geregeld en betaald via de alarmcentrale |
| Opsporing en redding | Geen vergoeding | Meestal gedekt, kijk het na in je polis |
| Je eigen risico | Geldt gewoon, ook met een EHIC | Soms meeverzekerd |
Volstaat de reisverzekering op je creditcard?
Soms wel. Vaker niet, en het verschil zit in welke kaart je precies hebt. Neem ICS, de grootste creditcarduitgever van Nederland. Daar lopen twee verschillende dingen door elkaar.
Op álle ICS-kaarten zitten standaard de Aanvullende Reisverzekeringen: reisongevallen, hulpverlening, vluchtvertraging en bagagevertraging. Klinkt compleet, maar geneeskundige kosten zitten er niet in. Bovendien geldt dat pakket alleen als je de buitenlandse reis met die kaart hebt betaald.
Alleen bij de World Card Platinum zit een volwaardige doorlopende reisverzekering, mét geneeskundige kosten en repatriëring, en die geldt ook voor reizen die je niet met de kaart hebt afgerekend. Vakanties tot 90 dagen zijn verzekerd.
Wil je op je kaart leunen, controleer dan deze drie dingen in de polisvoorwaarden voordat je een losse polis opzegt:
- Staan geneeskundige kosten er echt in, of alleen hulpverlening? Dat verschil is het hele punt.
- Moet je de reis met die kaart betaald hebben? Bij de meeste kaarten wel.
- Hoe lang mag één reis duren? Negentig dagen is een gangbare grens, en die valt precies verkeerd als je een winter weg wilt.
Wat je inlevert als je het bij de creditcard houdt: je hebt geen invloed op de voorwaarden en de kaart kan van bank of pakket wisselen zonder dat jij eraan denkt. Een losse reisverzekering is duurder en blijft van jou.
Aanvullende zorgverzekering, doorlopend of per reis?
Er zijn drie routes en ze sluiten elkaar niet uit. Kijk eerst wat je al hebt, want dubbel verzekerd zijn kost geld zonder dat het iets oplevert.
- Je aanvullende zorgverzekering. Daar zit soms buitenlanddekking in. Dat staat op je polisblad, en anders weet je verzekeraar het in één telefoontje.
- Een doorlopende reisverzekering. Alle privéreizen in een jaar gedekt, ook dagtrips en weekenden. Handig als je meerdere keren per jaar weggaat.
- Een kortlopende reisverzekering. Per reis afsluiten, per reis bepalen. Logisch als je één keer per jaar gaat.
Let bij een doorlopende polis op de maximale aaneengesloten reisduur. Die staat bij veel verzekeraars op 60, 90 of 180 dagen, en wie een langere periode weg wil moet dat vooraf laten aanpassen. Dat speelt vooral als je een keer een winter in het zuiden overweegt.
Wanneer sluit je een annuleringsverzekering af, en wanneer is het te laat?
Je boekt maanden van tevoren en betaalt ook maanden van tevoren. Dat is prettig, want dan is het geregeld. Het betekent wel dat er een lange tijd zit tussen betalen en vertrekken, en in die tijd kan er van alles gebeuren. Een annuleringsverzekering koopt die periode af.
De termijn die de meeste mensen missen
Dit is het belangrijkste zinnetje van deze hele paragraaf. Bij bijna alle verzekeraars moet je de annuleringsverzekering binnen 7 of 14 dagen na het boeken van de reis afsluiten, afhankelijk van hun voorwaarden. Sluit je hem later af, dan ben je niet verzekerd, of maar voor een deel. De Consumentenbond noemt Unigarant en ANWB als de uitzonderingen waar het op een later moment nog kan.
Praktisch betekent dat: zet de verzekering erbij in dezelfde week waarin je boekt. “Volgende maand even regelen” is geen plan, dat is een polis zonder dekking.
Heb je al een annuleringsverzekering en wil je overstappen, dan kan dat bij veel verzekeraars ook als je al geboekt hebt. Let er wel op dat de oude en de nieuwe polis op elkaar aansluiten. Is er al iets bekend waardoor de kans op annuleren groot is, bijvoorbeeld een ernstig ziek familielid, dan is dat na een overstap niet verzekerd.
Voor welke redenen keert hij uit?
Deze redenen vallen bij vrijwel elke verzekeraar standaard onder de dekking:
- Ernstige ziekte of overlijden van jezelf of van iemand anders op de polis, en van eerste- en tweedegraads familie. Dat zijn je ouders, kinderen en schoonouders, plus je broers, zussen, grootouders en kleinkinderen. Je partner hoort daar in de praktijk altijd bij.
- Onvrijwillige werkloosheid bij een vaste aanstelling.
- Een officieel ontbonden relatie.
- Een onverwachte medische ingreep.
- Opname in het ziekenhuis tijdens de reis.
Bij meerdere verzekeraars kun je daarnaast annuleren als je onverwacht een verplicht visum niet krijgt, als een voorgeschreven inenting om medische redenen niet kan, bij acht uur of meer vertraging van vliegtuig, bus, trein of boot, en bij een ernstig ongeval, ziekte of overlijden van je hond, kat of paard binnen zeven of veertien dagen voor vertrek.
De verzekering werkt bovendien twee kanten op. Moet je halverwege met spoed naar huis, dan vergoedt hij de dagen die je niet hebt kunnen gebruiken. Dat is precies het scenario dat je met een repatriëring combineert, en het is de reden dat die twee polissen elkaar aanvullen.
Waarvoor keert hij juist níet uit?
Drie uitsluitingen die mensen verrassen, en alle drie zijn ze standaard:
- Faillissement van de reisorganisatie. Dat is niet het terrein van je annuleringsverzekering maar van de SGR, en die staat hieronder.
- Slecht weer, overstromingen, bosbranden en politieke onrust. Meestal geen geldige annuleringsreden. Bij een echte calamiteit kun je soms bij het Calamiteitenfonds terecht, ook verderop.
- Voorziene omstandigheden. Een ontslag dat je al zag aankomen, of een overlijden dat niet plotseling kwam.
Kun je niet annuleren via de verzekering, kijk dan altijd nog naar de annuleringsvoorwaarden van de reis zelf. Bij reisorganisaties met ANVR-voorwaarden ben je zelden de hele reissom kwijt: hoeveel je betaalt hangt af van hoe vroeg je annuleert.
Moet je een doktersverklaring regelen?
Waarschijnlijk niet, en als het toch gevraagd wordt is er een addertje. De arts die jou behandelt mag zo’n verklaring niet afgeven, en dat is een standpunt van artsenfederatie KNMG. De meeste verzekeraars vragen er daarom niet meer om.
Vraagt de jouwe er toch om, stel dan deze drie vragen: mag ik zelf een verklaring opstellen, heeft u een standaardvragenlijst die ik kan invullen, en volstaan de uitslagen van mijn huisarts of het ziekenhuis? In de praktijk komt er meestal een van die drie uit.
Standaard, luxe of allrisk?
Je ziet soms drie smaken, en het verschil is groter dan de namen doen vermoeden.
- Standaard. Je bent verzekerd voor de lijst met redenen hierboven. Voor de meeste mensen is dit genoeg.
- Luxe, ook wel annuleringsgarantie. Je krijgt de reissom helemaal terug in plaats van een evenredig deel. De Consumentenbond noemt a.s.r., Centraal Beheer en Univé als aanbieders, peildatum 24 juni 2026.
- Allrisk. Je mag annuleren om vrijwel elke onvoorziene reden, ook buiten je schuld om. Het aanbod is smal: bij doorlopende verzekeringen alleen Ik kies zelf van a.s.r., dat uitsluitend via reisbureaus loopt, en bij kortlopende verzekeringen alleen Allianz.
Wat je bij allrisk inlevert: een hogere premie, en bij een reden die niet in de polis staat krijg je niet de volledige kosten terug maar een percentage daarvan. Hoeveel dat is verschilt per polis en staat in de voorwaarden. Je koopt dus vrijheid en betaalt met een lagere uitkering, precies in het geval waarvoor je de dekking nam.
Doorlopend of per reis, wat is goedkoper?
De premie van een kortlopende annuleringsverzekering ligt tussen de 4 en 7 procent van de reissom. Een doorlopende is al snel voordeliger zodra je twee keer of vaker per jaar weggaat. Ga je één keer per jaar en is de reis niet heel duur, dan is kortlopend meestal goedkoper: de Consumentenbond houdt als vuistregel ongeveer € 1.000 aan voor iemand die alleen reist en € 1.800 voor een stel.
Kijk daarnaast naar de maximale vergoeding. Bij doorlopende annuleringsverzekeringen loopt die uiteen van € 1.500 tot € 20.000 per persoon per reis. Leg dat bedrag naast je duurste reis van het jaar, niet naast je goedkoopste.
Wat regelen SGR, ANVR en het Calamiteitenfonds voor je?
Onderaan een reiswebsite staat meestal een rijtje logo’s. SGR, ANVR, Calamiteitenfonds. Het oogt als een letterbrij en de meeste mensen scrollen erlangs. Voor je portemonnee zijn het de drie nuttigste afkortingen van je hele vakantie, en ze doen alle drie iets anders.
SGR: wat gebeurt er met je vooruitbetaalde geld?
Kan een reisonderneming door financiële problemen de reis niet uitvoeren, dan zorgt de SGR voor een oplossing. Je krijgt je vooruitbetaalde reisgeld terug, of de reis gaat alsnog door, bijvoorbeeld via een vervangende reis. Zit je al op bestemming en kan de terugreis niet worden uitgevoerd, dan regelt de SGR die terugreis. De vergoeding is maximaal wat je betaald hebt voor reis, verblijf en vervoer.
Belangrijker dan wat de SGR doet, is wanneer de garantie geldt. Die scheidslijn wordt vaak verkeerd uitgelegd, ook door reissites zelf.
Wel gedekt bij een aangesloten reisonderneming: pakketreizen, samengestelde reizen zoals vlucht plus hotel, én losse boekingen van verblijf of vervoer. Een los geboekt hotel valt er dus gewoon onder.
Niet gedekt: losse vliegtickets, en alles wat je boekt bij een onderneming die niet is aangesloten.
De grens loopt dus niet tussen los boeken en een pakketreis, maar tussen aangesloten en niet aangesloten. Controleer dat op sgr.nl voordat je betaalt. Dat kost een minuut en het is de enige controle in dit hele artikel die je geld direct beschermt.
Gratis is de garantie niet. Per boeking gaat er een vaste consumentenbijdrage naar de SGR, die de reisonderneming namens jou afdraagt. Sinds 1 februari 2021 is dat € 5 per persoon per boeking. Dat bedrag zit vaak onzichtbaar in je factuur.
ANVR: wat kun je doen als de reis niet is wat je is beloofd?
De ANVR gaat niet over faillissementen maar over eerlijke afspraken. De ANVR-Reizigersvoorwaarden zijn in overleg met de Consumentenbond tot stand gekomen, in het kader van de SER-coördinatiegroep zelfregulering. Je hoeft dus niet bang te zijn voor kleine lettertjes die al je rechten wegnemen.
Wat die voorwaarden vooral doen, is jou een route geven als het misgaat. Vier termijnen, en de eerste is de belangrijkste:
- Ter plaatse melden, in deze volgorde: eerst de dienstverlener, dan de reisleiding, dan de organisator. Meld je het niet en kon de organisator het daardoor niet oplossen, dan kan je recht op schadevergoeding geheel of gedeeltelijk vervallen. Dat is het duurste zinnetje uit de hele regeling.
- Na de reis: dien je klacht uiterlijk twee maanden na afloop in. Voeg het klachtrapport toe als je dat ter plaatse hebt laten maken.
- De reactie: de organisator geeft je uiterlijk één maand na ontvangst een inhoudelijke reactie.
- Kom je er niet uit: binnen 24 maanden na het indienen van je klacht leg je het geschil voor aan de Geschillencommissie Reizen in Den Haag. Die doet een voor beide partijen bindend advies. Voor de behandeling betaal je wel een vergoeding.
En dan het stukje dat bijna niemand kent. De ANVR staat garant voor de nakoming van die bindende adviezen door haar leden, tot € 10.000 per advies. Win je dus bij de commissie en betaalt de organisator niet, dan betaalt de ANVR. Dat maakt het verschil tussen gelijk krijgen en je geld krijgen.
Het Calamiteitenfonds: als de bestemming zelf het probleem is
Dit fonds springt bij als er iets gebeurt waar niemand grip op heeft. Voor € 2,50 per boeking, tot en met negen personen, ben je gedekt bij een calamiteit op je bestemming.
Wat het fonds vergoedt: de extra kosten als je reis moet worden aangepast, de extra kosten van een vervroegde terugreis, en de reisdagen die je niet hebt kunnen gebruiken. Dat loopt allemaal via je reisonderneming.
Let wel op wat het fonds onder een calamiteit verstaat, want die definitie is strikter dan je denkt. Het gaat om een abnormale gebeurtenis door molest of een natuurramp. Molest is een gewapend conflict, burgeroorlog, opstand, binnenlandse onlusten, oproer of muiterij. Het fonds geeft zelf twee voorbeelden van wat er níet onder valt: extreme kou in Noord-Finland in de winter is geen natuurramp, en een riviercruise die niet kan varen door een te hoge of te lage waterstand ook niet.
De garantie geldt voor reizen bij een aangesloten reisonderneming. Losse vliegtickets vallen erbuiten.
Wat betekent dit alles voor hoe je boekt?
Boek je je vlucht bij een prijsvechter en je hotel los bij een partij die nergens bij is aangesloten, dan heb je geen van deze drie vangnetten. Gaat er iets mis, dan is er ook geen partij die het voor je oplost. Staakt de vliegmaatschappij, dan heeft je hotel daar geen boodschap aan en betaal je twee keer.
Bij een pakketreis is één organisatie verantwoordelijk voor het geheel. Eén telefoonnummer, één aanspreekpunt, en de drie regelingen hierboven zitten eraan vast.
Wat je daarvoor inlevert: een pakketreis is doorgaans wat duurder dan dezelfde onderdelen los, en je bent minder vrij om onderweg je plan om te gooien. Ga je naar een bekende Europese stad voor drie dagen, dan is dat risico klein en weegt de vrijheid misschien zwaarder. Wordt de reissom hoog of de reis lang, dan kantelt die afweging snel.
Welke vier dingen regel je vlak voor vertrek?
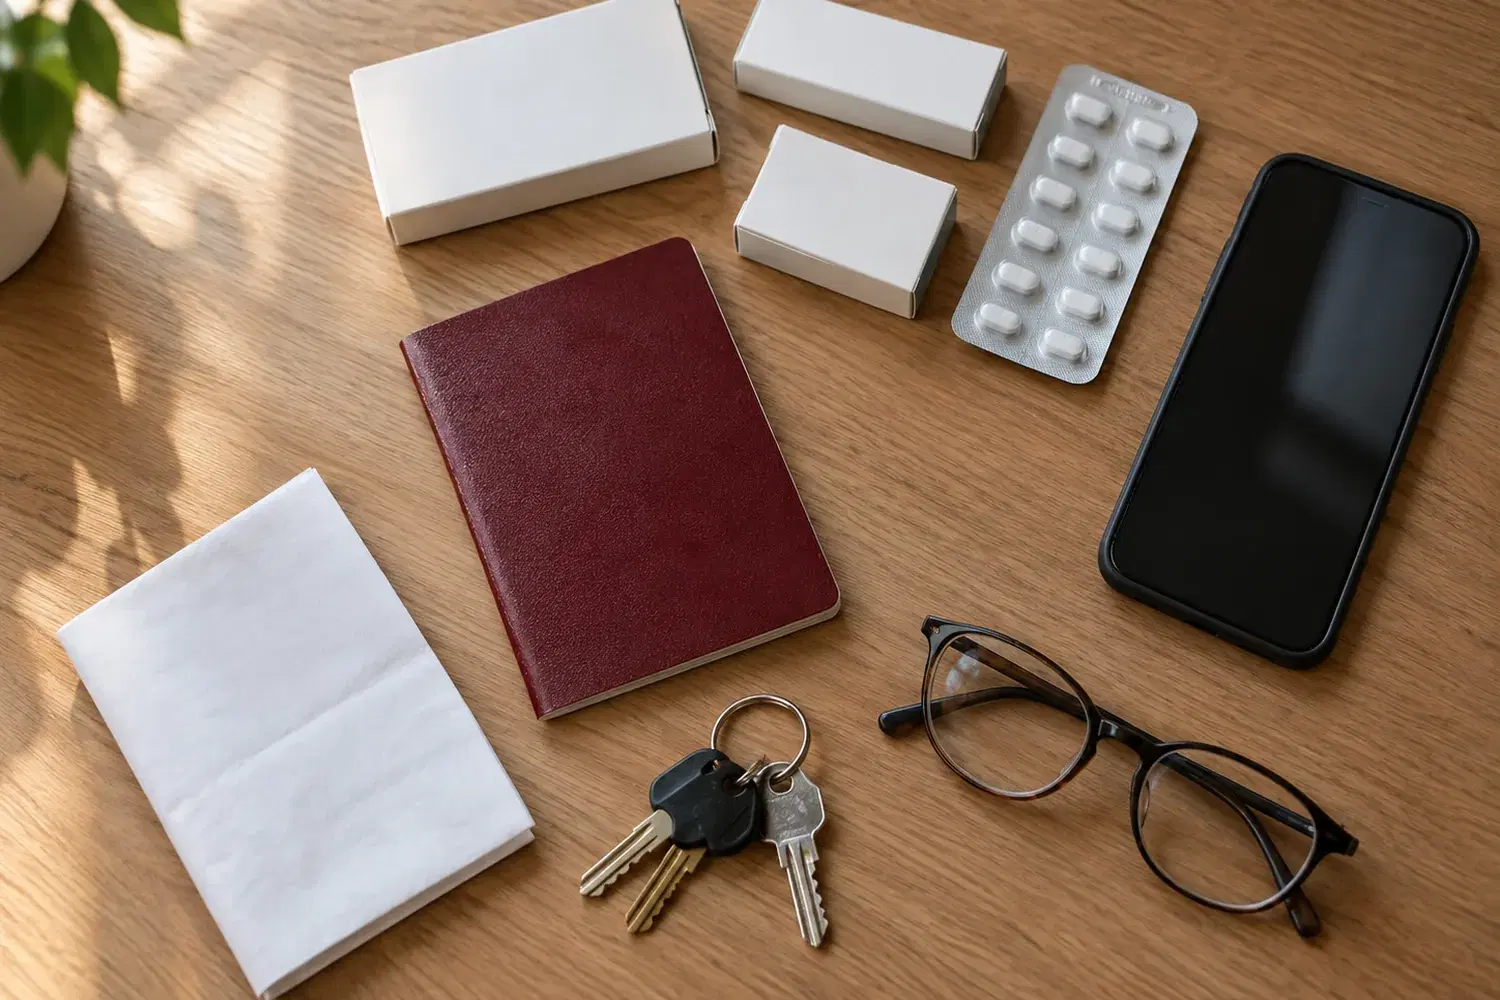
Het papierwerk is nu gedaan. Blijven over: vier praktische dingen die je op de dag zelf niet meer wilt uitzoeken.
1. Je medicijnverklaring, en let op de geldigheidsduur
Gebruik je dagelijks medicijnen, vraag dan een medicijnpaspoort aan bij je apotheek of huisarts. Daar staan de werkzame stoffen op in plaats van de merknamen, en die verschillen per land. Een arts in Spanje of Griekenland ziet dan meteen wat je slikt, en dat voorkomt een verkeerde combinatie met iets nieuws.
Valt een van je medicijnen onder de Opiumwet, dan is dat paspoort niet genoeg. Denk aan sterke pijnstillers, bepaalde slaapmiddelen en ADHD-medicatie. Binnen het Schengengebied heb je dan een Schengen medicijnverklaring nodig. Je huisarts vult die in en ondertekent hem, en het CAK keurt hem goed.
Twee dingen die mensen verrassen:
- De verklaring is maximaal 30 dagen geldig. Reis je 30 tot 60 dagen, dan heb je er twee nodig. Bij 60 tot 90 dagen zijn het er drie. Ga je langer dan 90 dagen weg, dan heb je in plaats daarvan één Engelstalige medicijnverklaring nodig, en die geldt wél voor al je medicijnen tegelijk.
- Je hebt er één per medicijn nodig. Twee medicijnen onder de Opiumwet betekent twee verklaringen. Die gelden dan wel in alle Schengenlanden die je aandoet.
Reis je buiten het Schengengebied, dan is de Engelstalige verklaring sowieso de juiste. Het CAK heeft een hulp op zijn site die voor je uitrekent wat je nodig hebt. Regel het ruim voor vertrek en neem je medicijnen mee in de originele verpakking met etiket, plus een paar dagen extra voor het geval je vertraging oploopt.
2. Het nummer van de alarmcentrale in je telefoon
Elke verzekeraar heeft een alarmcentrale die 24 uur per dag bereikbaar is. Het nummer staat vaak op de achterkant van je zorgpas of op je polisblad. Toch heeft bijna niemand het in zijn telefoon staan, want “dat zoek ik wel op als het nodig is”.
Precies op het moment dat je het nodig hebt, wil je niet zoeken. Zet het er vóór vertrek in en noem het contact SOS Verzekering, zodat iemand anders het ook vindt als jij je telefoon niet kunt pakken.
Wat die centrale voor je doet: ze spreken Nederlands, ze verwijzen je naar een ziekenhuis waar ze mee samenwerken, ze regelen de betaling zodat jij niets hoeft voor te schieten, en ze lichten het thuisfront in. Bel ze ook als je twijfelt of iets ernstig genoeg is. Daar zijn ze voor.
3. Wie thuis weet waar je bent
Geef je reisschema en de naam en het adres van je hotel aan je kinderen of je buren. Niet omdat er iets misgaat, maar omdat het antwoord op “waar zaten ze ook alweer” dan binnen een minuut op tafel ligt. Schrijf het noodnummer van je verzekering er ook bij op een papiertje in je portemonnee, want een telefoon kan leeg of weg zijn.
4. De reisvorm, en wat een groep daaraan toevoegt
Ga je met z’n tweeën of alleen, dan ben je vrij en volledig op jezelf aangewezen. In een vreemde stad weet je niet meteen welke straat ’s avonds prettig voelt en welke niet. Dat vraagt wat meer oplettendheid, meer niet.
Een georganiseerde groepsreis haalt die oplettendheid bij je weg. Een reisleider kent de stad, weet waar zakkenrollers werken en welke pleinen ’s avonds gewoon gezellig zijn. Gebeurt er iets, dan sta je er niet alleen voor: hij vertaalt, gaat mee naar de dokter of regelt ander vervoer.
Wat je daarvoor inlevert is het tempo. Je loopt mee met de groep, ook op de ochtend dat je liever twee uur langer aan het ontbijt zit. Wil je die vrijheid houden maar wel goed voorbereid op pad, kijk dan eens naar de steden waar je het meeste te voet kunt doen. Minder taxi’s en minder metro’s betekent ook minder momenten waarop je je oriëntatie kwijt bent. Met een dagrugzak die je de hele dag comfortabel draagt houd je bovendien je handen vrij en je spullen dicht bij je lijf, en dat scheelt op een druk plein meer dan welk slot dan ook.
De checklist voor vertrek
Loop deze zeven punten na voordat je de voordeur achter je dichttrekt. Staan ze alle zeven, dan is dit onderwerp klaar.
- Medische dekking. Dekt je reisverzekering geneeskundige kosten tegen kostprijs, en staat het dekkingsgebied op Europa of ruimer?
- Annulering op tijd. Heb je de annuleringsverzekering binnen 7 of 14 dagen na het boeken afgesloten? En heb je het polisnummer bij de hand?
- Je EHIC. Heb je de Europese zorgverzekeringskaart, en weet je of hij op de achterkant van je zorgpas staat of los is?
- Noodnummer. Staat de alarmcentrale in je telefoon als SOS Verzekering, en op een briefje in je portemonnee?
- Medicijnen. Zit het medicijnpaspoort bij je reisdocumenten, en heb je een Schengen of Engelstalige medicijnverklaring als je die nodig hebt? Zitten de medicijnen in de originele verpakking met een paar dagen extra?
- Thuisblijvers. Hebben je kinderen of buren je reisschema en het adres van het hotel?
- Documenten. Zijn je paspoort of identiteitskaart geldig voor de hele reisduur, en staat je bankpas aan voor het buitenland?
Klaar. Je hebt de risico’s afgedekt en de rest van je aandacht is nu vrij voor waar het om ging: lopen, kijken, goed eten en ’s avonds moe en tevreden terug naar het hotel.
De regelingen en bedragen in dit artikel zijn op 13 september 2026 nagekeken bij Rijksoverheid.nl, SGR, de ANVR-Reizigersvoorwaarden, het Calamiteitenfonds, het CAK en de Consumentenbond. Voorwaarden van verzekeraars veranderen, dus je eigen polisblad blijft leidend.
Zoekt uit wat werkt en schrijft op wat niet deugt. Test het liefst zelf, thuis aan de keukentafel, voordat er iets wordt aangeraden.